ویلیام بروسیوس؛ نویسنده کتاب «افشاگری درباره دلار دیجیتال»
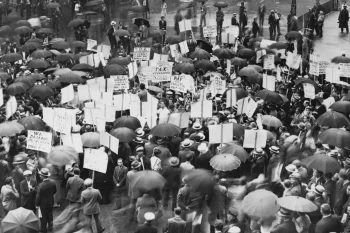
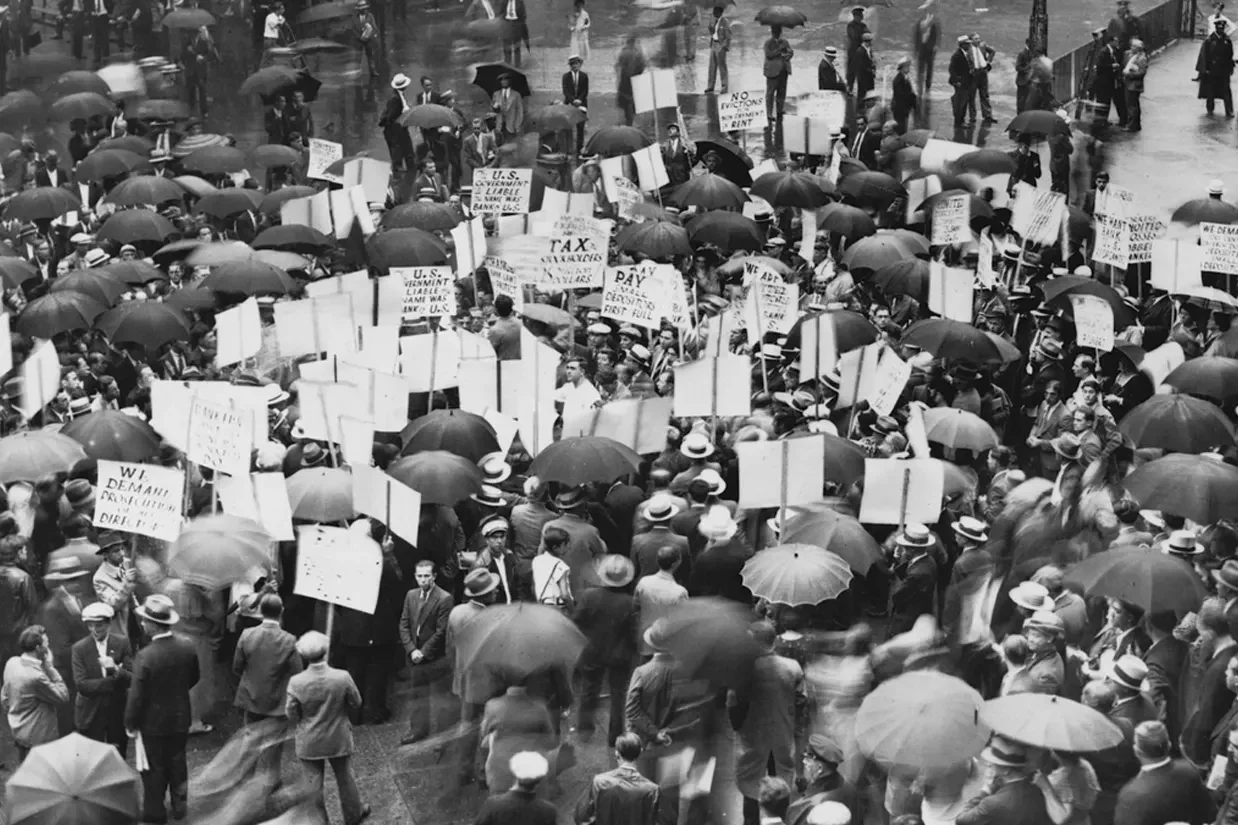
تاریخ یادآوری نگرانکنندهای برای ما دارد. در سال ۱۹۳۱، سپردهگذاران مقابل شعب بانک ورشکسته «بانک آو یونایتد استیتس» در نیویورک تجمع کردند و خواستار دسترسی به پساندازهای خود شدند. امروزه، از کار افتادن یک برنامه بانکداری تلفن همراه میتواند همان ترس و نگرانی را ایجاد کند، بیآنکه صفی مقابل باجههای بانک تشکیل شود.
آکسیوس در ماه اکتبر گزارش داد که مدیران شرکتهای پیشرو در حوزه هوش مصنوعی، سناریوهای مربوط به یک حادثه فاجعهبار را تمرین میکنند؛ حادثهای که میتواند فعالیت بانکها و دسترسی به برق، آب یا اینترنت را مختل کند.
برخی منابع ناشناس در این صنعت انتظار داشتند که چنین رویداد بزرگی طی شش تا دوازده ماه آینده رخ دهد.
این یک هشدار است، نه یک پیشبینی قطعی. با این حال، افرادی که این سامانهها را توسعه میدهند، خود را برای پیامدهای چنین حادثهای آماده میکنند.
جیمی دیمون، مدیرعامل جیپی مورگان چیس هشدار داده است که هوش مصنوعی خطرات امنیت سایبری را افزایش میدهد. در ماه مه، مقامهای مالی کشورهای گروه هفت، یک حمله سایبری گسترده فرامرزی را شبیهسازی کردند.
بانکها و دولتها در حال تمرین و آمادهسازی هستند. اما چه کسی خانوادهای را آماده میکند که ناگهان پساندازهایش از صفحه نمایش ناپدید میشود؟
به پاراگوئه نگاه کنید. در سوم نوامبر، نهادهای نظارتی اعلام کردند که بانک دیجیتال «اوئنو» را که به میلیونها مشتری خدمات ارائه میکرد، یک روز پیش از آن وارد فرایند ساماندهی و حلوفصل بحران بانکی کردهاند؛ زیرا توان مالی این بانک بهشدت کاهش یافته و به پایینتر از حداقل الزامات قانونی رسیده بود.
مشتریان با شعب تعطیل و اختلال در دسترسی به پول خود روبهرو شدند. این اتفاق ناشی از ورشکستگی بانکی بود، نه حمله سایبری.
پیامدهای این بحران به دیگر بانکها نیز سرایت کرد. مردم برای دریافت وجوه تضمینشده سپردههای خود به افتتاح حساب در بانکهای دیگر هجوم بردند.
چهارم نوامبر، بانک مرکزی پاراگوئه گزارش داد که تقاضای غیرمعمول و سنگین برای افتتاح حسابهای جدید، خدمات بانکداری تلفن همراه در سایر مؤسسات مالی را مختل کرده است. با این حال، این بانک اعلام کرد که دستگاههای خودپرداز و شعب بانکی همچنان فعال هستند.
بانک مرکزی ترتیبی داد تا پرداختهای اولیه از طریق حسابهای موجود مشتریان در بانکهای دیگر یا افتتاح حسابهای جدید برای افرادی که حساب دیگری نداشتند، انجام شود.
این بدان معنا بود که ممکن است دسترسی مشتریان به پولشان از طریق مؤسسهای دیگر و با روندی تازه برقرار شود. اما برای خانوادهای که همان روز به خرید مواد غذایی یا دارو نیاز دارد، وعده پرداخت پول در آینده تا چه اندازه اطمینانبخش است؟
آمریکاییها نیز در ماه سپتامبر با هشدار متفاوتی روبهرو شدند.
بانک فرست سیتیزنز ۱۳۸ شعبه بانک بیاماو را در ۱۱ ایالت خریداری کرد. در جریان انتقال حسابها به سامانه جدید، برخی مشتریان در شهر اوماها گزارش دادند که موجودی حسابهایشان صفر نمایش داده میشود و برای دسترسی به حسابهای خود با مشکل روبهرو شدهاند.
بانک اعلام کرد که مشکلات فنی برطرف شده است. هیچ حمله سایبری در ارتباط با این اختلال اثبات نشد.
فرست سیتیزنز همچنین در سال ۲۰۲۳ بخش قابلتوجهی از داراییها و سپردههای بانک ورشکسته سیلیکون ولی را خریداری کرده بود.
در زمان فروپاشی بانک سیلیکون ولی، شرکت سیرکل ۳.۳ میلیارد دلار از ذخایر پشتوانه رمزارز دیجیتال دلاری خود، یواسدیسی را در این بانک نگهداری میکرد.
این موضوع به معنای وجود ارتباط میان اختلال بانکی اوماها و ارزهای دیجیتال نیست، اما نشان میدهد که سپردههای بانکی سنتی و اقتصاد داراییهای دیجیتال از هماکنون با یکدیگر ارتباط دارند.
حملات سایبری واقعی نیز باعث میشوند نادیده گرفتن این مسئله دشوارتر شود.
صرافی ارز دیجیتال بایننس اعلام کرد که یک حادثه امنیتی در ۲۹ اکتبر، حدود ۶.۳۴ میلیارد دلار دارایی دیجیتال را تحت تاثیر قرار داده است. به گفته این شرکت، بخشی از داراییها مسدود یا رهگیری شدهاند و صرافی خسارتها را جبران خواهد کرد.
بانک فرانسوی «کردی موتوئل آرکئا» چهارم نوامبر، (۱۳ آبان) اعلام کرد که در پی یک حمله سایبری، حدود ۱۰۰ میلیون یورو انتقال وجه غیرقانونی صورت گرفته است. این بانک گفت داراییهای مشتریان آسیبی ندیده، اما برخی تراکنشها بهطور موقت متوقف شدهاند.
حتی سامانههای سرمایشی فروشگاههای مواد غذایی نیز هدف حملات سایبری قرار گرفتهاند.
هکرها تجهیزات سرمایشی متصل به شبکه را در سراسر اروپا دستکاری کردند و باعث فاسد شدن مواد غذایی و خسارتهایی شدند که بر اساس گزارشها، چندین میلیون یورو برآورد شده است.
برای آسیب رساندن به وضعیت مالی یک فرد، لزوما نیازی به هک کردن حساب بانکی او نیست.
در همین حال، شکلهای جدید پرداخت دیجیتال در حال ورود به تلفنهای همراه معمولی هستند.
دوم نوامبر، امکان استفاده از یواسدیسی از طریق کیف پول سامسونگ در دستگاههای واجد شرایط گلکسی در آمریکا فراهم شد؛ قابلیتی که بهطور بالقوه میتواند ۸۲ میلیون تلفن همراه سازگار را پوشش دهد.
یواسدیسی نوعی ارز دیجیتال باثبات یا «استیبلکوین» است؛ توکن دیجیتالی که یک شرکت خصوصی آن را منتشر میکند و ارزش آن بهگونهای طراحی شده که معادل یک دلار آمریکا باقی بماند.
این ارز، پول دیجیتال صادرشده از سوی فدرال رزرو نیست و شهروندان آمریکایی نیز ملزم به استفاده از آن نیستند.
با این حال، مقررات مربوط به آن شایسته توجه است.
قانون «جنیوس» که از ۱۸ ژانویه ۲۰۲۷ اجرایی میشود، چارچوب نظارتی تازهای ایجاد میکند که بر اساس آن، صادرکنندگان مجاز ارزهای دیجیتال باثبات باید بتوانند از دستورهای قانونی برای مسدود کردن، توقیف یا سوزاندن توکنها پیروی کنند. منظور از سوزاندن توکن، حذف دائمی آن از چرخه گردش است.
این شرکتها همچنین مشمول تعهدات مربوط به مبارزه با پولشویی خواهند بود.
سپردههای نگهداریشده در قالب ارزهای دیجیتال باثبات، تحت پوشش بیمه سپرده شرکت فدرال بیمه سپردههای بانکی آمریکا نیستند.
صادرکنندگان این ارزها میتوانند از داراییهای ذخیرهای مانند اوراق خزانهداری آمریکا درآمد کسب کنند، در حالی که دارندگان توکنها صرفا به دلیل نگهداری آنها، سودی از سوی صادرکننده دریافت نمیکنند.
این کنترلها اهداف قانونی و موجهی برای مبارزه با جرایم دارند. اما اگر یک سامانه خودکار، تراکنشی بیضرر را بهاشتباه مشکوک تشخیص دهد، چه اتفاقی میافتد؟
یک الگوریتم نمیتواند با شما دست بدهد، در چشمانتان نگاه کند یا درک کند که چرا ناچار بودهاید فورا برای خانواده خود در خارج از کشور پول بفرستید.
من ادعا نمیکنم که بحرانهای بانکی عمدا طراحی شدهاند تا مردم را به استفاده از پول دیجیتال سوق دهند.
نگرانی من این است که وقتی دسترسی به پول به سامانههایی وابسته میشود که کنترلی بر آنها ندارید، چه اتفاقی خواهد افتاد.
اسناد و اطلاعات ضروری خود را بهصورت آفلاین نگهداری کنید. از مقررات بانک خود درباره برداشت وجه آگاه باشید. بیش از یک روش پرداخت در اختیار داشته باشید و به نگهداری مقدار معقولی پول نقد در مکانی امن فکر کنید.
بانکها خود را برای روز پس از هک شدن پول شما آماده میکنند.
اگر دسترسی شما به پولتان قطع شود، آیا این دسترسی با همان شرایط قبلی بازخواهد گشت؟
آیا همچنان میتوانید پول نقد برداشت کنید یا بازیابی دسترسی به پولتان مستلزم افتتاح یک حساب دیجیتال جدید، استفاده از پلتفرمی دیگر یا پذیرش محدودیتهای بیشتر خواهد بود؟
بانکها در حال آماده شدن هستند. دولتها در حال آماده شدن هستند. بازارهای مالی در حال آماده شدن هستند.
آیا شما هم آمادهاید؟