کاهش سهم چین در زمینه اوراق خزانهداری آمریکا لزوماً بهمنزله تضعیف دلار نیست و از آغاز رخدادهای مهمتری حکایت دارد.
اقتصاد چین طی چند دهه گذشته توسعه یافته و این کشور صدهامیلیارد دلار آمریکا به داراییهای خود اضافه کرده است.
اما این روند در آستانه تغییر است. پکن برای اولینبار در حدود بیست سال گذشته میزان وابستگی خود به اوراق خزانهداری آمریکا را کاهش داده و تنها کشوری هم نیست که چنین رویکردی در پیش گرفته است.
این تحول از آن جهت اهمیت دارد که اوراق خزانهداری آمریکا برای پکن فراتر از یک سرمایهگذاری ساده بودهاند. این اوراق بخشی از سازوکار مالی چین بهشمار میآیند که اقتصاد صادراتمحور این کشور را به بازارهای سرمایه آمریکا متصل میکنند.
این روند در آستانه تغییر قرار دارد.
سهم چین در زمینه اوراق خزانهداری آمریکا در ماه ژوئیه به ۶۱۸ میلیارد دلار کاهش یافت که کمترین رقم از سال ۲۰۰۸ تاکنون بهشمار میرود. این رقم در روزهای اوج خود در سال ۲۰۱۳ از ۱٫۳ تریلیون دلار فراتر رفته بود.
ماجرا از چه قرار است؟
آیا پکن اعتماد خود را به اقتصاد آمریکا از دست داده؟ آیا قصد دارد خود را در برابر تحریمهای آمریکا مصون کند؟ آیا خود را برای رویارویی با واشینگتن آماده میکند؟ آیا چین با این اقدام میخواهد درباره نفت، فناوری و تجارت پیام خاصی به آمریکا بدهد؟
یا اینکه پکن بیسروصدا درحال راهاندازی نظام مالی جدیدی است که در آن وابستگی به دلار محلی از اعراب ندارد؟
ممکن است با ترکیبی از تمام این احتمالات مواجه باشیم.
اما نکته مهمتر این است که چین برای تضعیف اهرم مالی آمریکا نیازی به پایینکشیدن دلار ندارد و کافی است وابستگی خود به این ارز خارجی را به حداقل برساند.
این راهبرد دستیافتنیتر بوده و به نظر میرسد که در دستور کار قرار گرفته است.
چین دیگر خود را ملزم به حفظ اوراق خزانهداری آمریکا نمیداند
چین مدتها بهدنبال خریداری اوراق خزانهداری آمریکا بود، زیرا از مازاد تجاری خود درآمدهای هنگفت دلاری به جیب میزد و به گزینهای نیاز داشت که نقدشوندگی بالایی داشته باشد.
اوراق بدهی دولت آمریکا انتخابی بدیهی و ایمن بود. اما رویکردی که پکن اینروزها در پیش گرفته است، چیز دیگری میگوید.
با اینحال، دستکم یک عامل دیگر هم باید در نظر گرفته شود.
دادههای مربوط به اوراق خزانهداری عمدتاً با توجه به محل نگهداری اوراق تجمیع میشوند و ممکن است اوراقی که در دست کشورهای ثالث قرار دارند، به نام مالک واقعی به ثبت نرسیده باشند. وزارت خزانهداری آمریکا هم هشدار داده که اتکا به دادههای این وزارتخانه برای تشخیص مالک اوراق کفایت نمیکند.
این به معنای آن نیست که سهم واقعی چین ممکن است از رقمهای اعلامی بیشتر باشد. اما روند کلی روشن است. چین سعی دارد سهم اوراق بدهی دولت آمریکا را در سبد داراییهای رسمی خود به حداقل برساند.
متعاقب آنکه داراییهای روسیه در سال ۲۰۲۲ از سوی آمریکا و متحدان این کشور مسدود شد، این روند شتاب بیشتری گرفت. شورای روابط خارجی از کاهش چشمگیر سهم چین در زمینه اوراق خزانهداری آمریکا خبر داده که بهدنبال مسدودشدن داراییهای روسیه از سوی آمریکا در واکنش به تهاجم این کشور به اوکراین در دستور کار قرار گرفت.
چین برای دورماندن از مخاطرات احتمالی دلایل خود را دارد
پکن از تجربه روسیه فهمیده که شاید بعضی از داراییها از نظر مالی ایمن باشند، اما همچنان از نظر سیاسی در معرض خطر هستند.
اگر واشینگتن و متحدانش بتوانند داراییهای رقیب جدی خود را مسدود کنند، سیاستگذاران چینی باید به این نکته توجه کنند که درصورت وقوع بحران چه اتفاقی برای داراییهای پکن خواهد افتاد.
اما این به معنای آن نیست که چین وقوع چنین رویدادی را انتظار میکشد. با اینحال، این احتمال در محاسبات پکن لحاظ شده و این کشور سعی دارد قبل از آنکه دیر شود، خودش را از مخاطرات احتمالی دور کند.
آیا این اقدام شی پیامی برای ترامپ دارد؟
شاید همینطور باشد. نمیتوان زمانبندی این تحولات را نادیده گرفت.
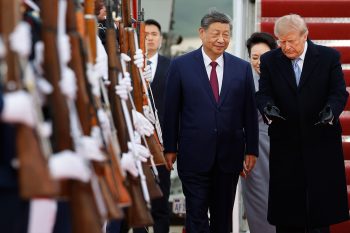
دونالد ترامپ، رئیسجمهور آمریکا، و شی جینپینگ، رهبر چین، بهتازگی درباره تجارت، انرژی، فناوری و روابط چین با کشورهای تحت تحریم آمریکا گفتوگو کردند.
با اینحال، اهرم فشار چین به بخش مالی محدود نمیشود. پکن در بخش عمده فرآوری عناصر خاکی کمیاب جهان دست بالا را دارد و نشان داده که میخواهد از محدودیتهای صادراتی بهعنوان اهرم فشار در مذاکرات با واشینگتن استفاده کند.
چین همچنان خریدار اصلی نفت ایران است. وزارت خزانهداری آمریکا برآورد کرده که چین حدود ۹۰ درصد از نفت صادراتی ایران را خریداری میکند که بخش عمده آن از طریق پالایشگاههای مستقل چینی انجام میگیرد. هر چند این امر در بلند مدت ممکن است تحت تاثیر نشست ترامپ و شی قرار گرفته باشد.
این امر به شکلگیری رابطهای پیچیده در سطح راهبردی منجر شده است.
از این گذشته، چین با مشکلات اقتصادی خود هم دستبهگریبان است. بازار داخلی این کشور ضعیف است و مازاد تجاری آن به سطح بیسابقهای رسیده است. در همینحال، بدهی فدرال آمریکا از ۴۰ تریلیون دلار فراتر رفته و این کشور همچنان با کسری مالی قابلملاحظهای روبهروست.
این کسری عظیم از جمله دلایلی است که باعث شده پکن به فکر تنوعبخشیدن به داراییهای خود بیافتد. پکن در این مورد با جدیت تمام عمل میکند.
چین ذخایر طلای قابلتوجهی دارد و ارزهای خارجی، سهام و اوراق بهادار دولتی زیادی خریداری کرده است. پکن سعی دارد سرمایه بیشتری را در داخل کشور نگهدارد و شرایطی را فراهم کند که تراکنشهای بینالمللی نیازی به دلار نداشته باشند.
با اینحال، آمریکا از نظر مالی در برابر چین همچنان دست بالا را دارد.
برای نمونه، دلار در سهماهه نخست سال ۲۰۲۶ حدود ۵۷.۱۳ درصد از ذخایر ارزی جهان را تشکیل میداد. از اینرو، کاهش سهم چین در زمینه اوراق خزانهداری آمریکا بهمنزله رویگردانی جهان از دلار نخواهد بود. سرمایهگذاران خارجی در ماه ژوئیه همچنان سرمایه هنگفتی را وارد بازار اوراق بهادار آمریکا کردند.
خالص ورود سرمایه افراد و نهادهای خارجی به بازار اوراق بهادار و داراییهای بانکی آمریکا در ماه ژوئیه به ۸۳٫۷ میلیارد دلار رسید و سهم خارجیها در بازار اوراق خزانهداری ۳۸٫۸ میلیارد دلار افزایش یافت.
آیا چین میتواند از اوراق خزانهداری استفاده ابزاری کند؟
چین سعی دارد وابستگی خود به اوراق خزانهداری آمریکا را به حداقل برساند، اما کشورهای جهان به این اوراق پشت نمیکنند.
رویکرد پکن از آن جهت حائز اهمیت است که چین از بزرگترین اقتصادهای جهان و از مهمترین رقبای راهبردی آمریکا بهشمار میرود.
هیچ مدرکی دال بر این وجود ندارد که نشان دهد کاهش ذخایر اوراق خزانهداری به تلافی اقدامات آمریکا در قبال ایران، ونزوئلا یا پاناما در دستور کار قرار گرفته باشد.
بهتر است این اقدام را بخشی از تلاش فراگیر چین برای کاهش نقاط ضعف راهبردی خود در نظر بگیریم.
البته روی کاغذ ممکن است. چین میتواند حجم زیادی از اوراق خزانهداری آمریکا را به فروش برساند و باعث افزایش بازدهی اوراق شود، هزینه استقراض آمریکا را بالا ببرد و بازارهای مالی را متزلزل کند.
اما فروش گسترده این اوراق باعث میشود که ارزش اوراق چین هم کاهش پیدا کند. این اقدام به تقویت ارزش یوآن منجر میشود و صادرات چین را گرانتر میکند.
از اینرو، پکن انگیزه زیادی دارد که بهجای اقدامات تهاجمی مالی به داراییهای خود تنوع بیشتری بدهد. چین خواهان آن است که دنیا وابستگی کمتری به دلار آمریکا داشته باشد.
اما این به معنای آن نیست که چین میتواند ارز دیگری را جایگزین دلار کند.
دیدگاه ارائهشده در این مقاله نقطه نظر نویسنده بوده و لزوماً منعکسکننده دیدگاه اپک تایمز نیست.
درباره نویسنده: جیمز گوری نویسنده کتاب «بحران چین» (۲۰۱۳) است و در پادکست «جمهوری موزفروش» در یوتیوب درباره مسائل روز چین صحبت میکند.